Controle financeiro pessoal, simples e direto.
Caderneta
Tudo anotado, como na caderneta do armazém — só que agora com alguém para conversar sobre as contas.
O nome vem das cadernetas de antigamente: a da farmácia, a do açougue, a do armazém. Cada compra ficava anotada, e no fim do mês dava pra ver exatamente para onde o dinheiro tinha ido. A Caderneta faz o mesmo, sem o lápis atrás da orelha.
Motivação
A Caderneta nasceu de uma dor pessoal. Com contas em mais de um banco e mais de um cartão de crédito, eu controlava tudo “no achômetro”. Faltava visibilidade: para onde o dinheiro ia, onde dava para cortar e como começar a investir com método.
Os apps de mercado costumam seguir dois caminhos: exigem lançar cada gasto à mão ou pedem acesso direto à conta no banco. A Caderneta segue um terceiro:
- Tudo entra pelos extratos e faturas que o banco já fornece. O lançamento manual fica só para compras parceladas e gastos em dinheiro.
- O sistema consolida, categoriza e aprende com as correções do usuário.
- Um conselheiro com IA lê esse retrato e ajuda a decidir o próximo passo.
Começou como ferramenta pessoal, mas foi projetada como SaaS desde o primeiro commit, com multi-tenant desde o início. Hoje está em homologação e roda como sistema multiusuário, com entrada apenas por convite.
O que ela faz
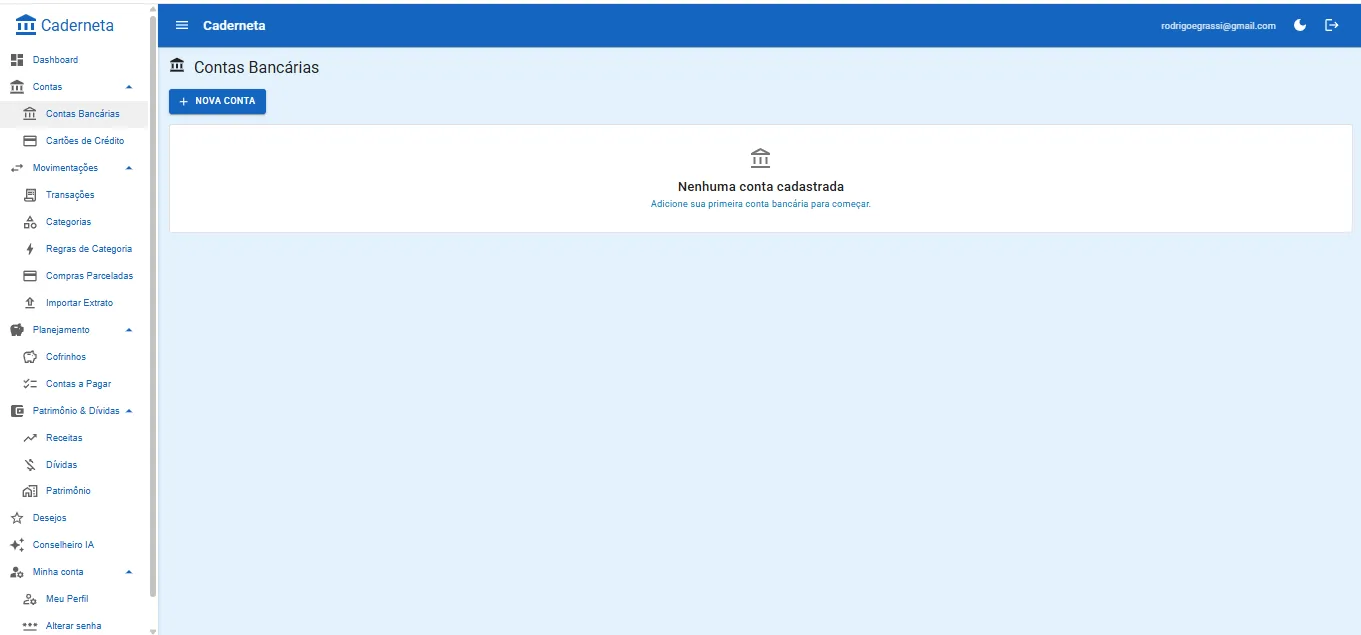
Contas e cartões. Cadastro de contas bancárias e cartões de crédito, cada um com sua cor para facilitar a leitura.
Importação. Extratos em OFX e faturas em CSV, sempre com uma etapa de revisão antes de confirmar.
Transações. Todas as movimentações consolidadas num lugar só, com forma de pagamento e status de revisão.
Categorização que aprende. O sistema já vem com categorias padrão protegidas (Alimentação, Moradia, Saúde…), e o usuário cria as suas por cima. Ao categorizar uma transação o usuário pode transformar a escolha em regra (“contém IFOOD → Alimentação”). As próximas importações já chegam categorizadas.
Compras parceladas. A compra é registrada uma vez e o sistema projeta todas as parcelas. Quando a fatura é importada, ele concilia sozinho (“SAMSUNG STORE 8/12” vira “Smart TV, parcela 8/12”). Na dúvida, sugere a vinculação e deixa o usuário decidir.
Contas a pagar. Despesas recorrentes do mês: aluguel, luz, internet.
Receitas, dívidas e patrimônio. A visão completa: renda, dívidas ativas com taxas e prazos, e patrimônio declarado.
Cofrinhos. Metas de economia com barra de progresso e sugestão de aporte mensal.
Lista de desejos. Sonhos que ainda não têm data (“trocar de carro”, “uma moto”), e que entram no planejamento do conselheiro.
Conselheiro financeiro (IA). Diagnóstico e conversa em tempo real sobre a situação financeira de verdade do usuário.
Plano Vivo. Um plano de ação persistente. A IA sugere ações durante a conversa, o usuário confirma e acompanha o andamento. Planos antigos são arquivados e viram histórico para as próximas conversas.
Como a IA é usada
O conselheiro funciona como um “CFO pessoal”. Ele não conversa no vazio: a cada sessão, o backend monta um contexto financeiro consolidado — saldos, receita, gastos por categoria, dívidas, patrimônio, cofrinhos, desejos, contas do mês e o Plano Vivo, ativo e arquivado — e envia junto com a pergunta.
O prompt de sistema carrega uma filosofia financeira em seis etapas, e a IA sempre diz em qual delas o usuário está:
- Diagnóstico
- Reserva de emergência de seis meses
- Quitação das dívidas caras
- Tesouro Selic
- Objetivos de médio prazo
- Longo prazo
A IA expõe o raciocínio antes da conclusão e deixa claro que não substitui um consultor profissional em decisões de alto impacto.
Alguns detalhes técnicos:
- Streaming via SSE: a resposta aparece no navegador enquanto é gerada.
- Ações estruturadas: quando a IA sugere uma ação, ela vem num formato estruturado que a interface mostra para o usuário confirmar antes de salvar no Plano Vivo. Quem decide é sempre a pessoa.
- Independência de provedor: começou com a API da Anthropic (Claude Sonnet) e migrou para o OpenRouter. O modelo virou configuração, não código — dá para testar Claude, GPT, Gemini ou DeepSeek sem mexer em nada.
- Prompt caching: com modelos da Anthropic, o bloco de sistema vai em cache, o que barateia as mensagens seguintes.
- Rate limiting no conselheiro, porque cada chamada tem custo real.
Privacidade e LGPD
Dado financeiro é dado sensível, e isso guiou várias decisões do projeto.
Pseudoanonimização antes de chegar à IA. Seguindo o princípio da minimização da LGPD (art. 6º, III), os identificadores que não ajudam no conselho são trocados por rótulos neutros antes de o contexto sair do servidor: o nome vira “o usuário”, as contas viram “Conta A” e “Conta B”, as dívidas viram “Dívida 1” e “Dívida 2”, os bens viram “Ativo 1” e “Ativo 2”. Valores, taxas, prazos e categorias continuam intactos, porque são eles que dão qualidade ao conselho. A troca acontece só na camada de infraestrutura: o banco não é alterado e o modelo recebe um contexto coerente, sem ruído de mascaramento.
Consentimento explícito. Antes de usar o conselheiro, o usuário é informado de que os dados serão compartilhados com um provedor de IA, e o consentimento fica registrado.
Isolamento entre usuários em duas camadas. Filtro por tenant na aplicação e Row-Level Security no PostgreSQL. Se um filtro for esquecido no código, o próprio banco impede que dados de um usuário apareçam para outro.
Segredos fora do código e rate limiting contra força bruta no login, enumeração de contas e abuso de custo da IA.
Tecnologias
| Camada | Tecnologia |
|---|---|
| Frontend | Blazor WebAssembly (PWA) + MudBlazor |
| Backend | ASP.NET Core Minimal API |
| Banco de dados | PostgreSQL 17 com EF Core |
| IA | OpenRouter (Claude, GPT e outros), streaming SSE, prompt caching |
| Padrões | Clean Architecture, DDD, CQRS com MediatR |
| Validação | Flunt no domínio, FluentValidation nos commands |
| Importação | CsvHelper e parser OFX próprio |
| Testes | xUnit, FluentAssertions, Testcontainers (PostgreSQL real), WebApplicationFactory |
| Infra | Docker Swarm em VPS, Traefik com TLS, imagens com tag imutável para rollback |
Arquitetura e processo
- Clean Architecture em camadas: Core (domínio), Aplicação (casos de uso via CQRS), Infra, Api, Web e Compartilhado (contratos entre API e frontend).
- Bounded contexts: Contas, Transações, Cofrinhos, Dívidas, Patrimônio, Receita, Desejos, Identidade e Conselheiro.
- Código em português brasileiro, decisão registrada em ADR.
- Identificadores públicos em UUID v7.
- Spec-Driven Development com OpenSpec: cada funcionalidade nasce como proposta, passa por um design com alternativas descartadas e riscos, e só então vira tarefas. São mais de 30 mudanças documentadas, além dos ADRs.
- Cerca de 18 mil linhas de C#, com quatro projetos de teste (Core, Aplicação, Infra e API).
Como é usar
- Cadastrar contas e cartões.
- Importar o extrato (OFX) ou a fatura (CSV).
- Revisar: as regras aplicam categorias, as parcelas são conciliadas e o usuário confirma.
- Ver o retrato consolidado: gastos por categoria, contas a pagar, dívidas, patrimônio, cofrinhos.
- Conversar com o conselheiro, que diz em que etapa a pessoa está.
- Confirmar as ações sugeridas, que entram no Plano Vivo.
- Acompanhar e concluir as ações — e o conselheiro leva esse histórico em conta na próxima conversa.